Выпуск объединяет оперативные показатели трёх крупнейших экономических центров и специальный сюжет о мировой рецессии. Общий PMI обрабатывающей промышленности США, зоны евро, Китая и России в мае составил 52,2 и пятый месяц находился выше отметки 50. Однако агрегат скрывает заметно различающиеся траектории стран.
Главное расхождение проходит между устойчивостью Китая, ускорением США и почти нулевой динамикой зоны евро — на фоне общего энергетического шока.

США: ускорение роста при более дорогой энергии
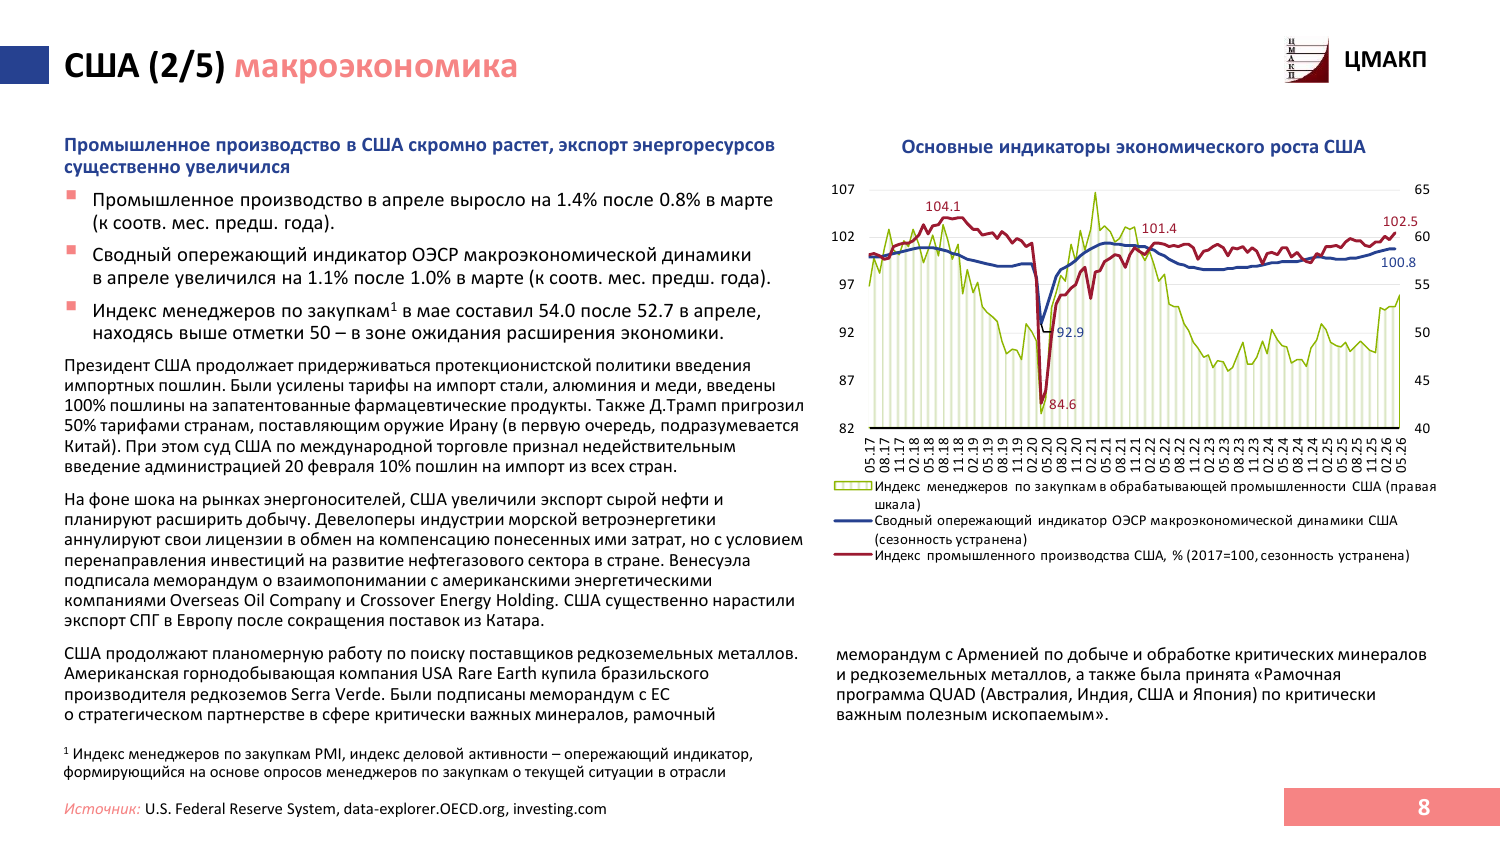
В первом квартале 2026 года рост ВВП США ускорился до 1,6% к предыдущему кварталу в годовом выражении после 0,5% в конце 2025 года. Вклад обеспечили экспорт товаров, частные инвестиции и потребительские расходы на услуги, тогда как расширение импорта вычитало из темпа роста.
Общая инфляция в апреле выросла до 3,8%, базовая — до 2,7%. Подорожание топлива снизило вероятность дальнейшего быстрого смягчения денежно-кредитной политики. При этом безработица оставалась на уровне 4,3%, а промышленное производство и PMI указывали на расширение активности.
Зона евро: почти нулевой рост и давление на промышленность
ВВП зоны евро в первом квартале вырос лишь на 0,1% к предыдущему кварталу в годовом выражении. Промышленное производство в марте сократилось на 2,7% год к году, хотя PMI четвёртый месяц оставался в зоне ожидания расширения.
На промышленность одновременно давят слабый внутренний спрос, конкуренция иностранных производителей и дорогие энергоносители. Страны региона отвечают пакетами поддержки, поиском новых поставщиков газа и расширением роли атомной энергетики, а развитие оборонной промышленности рассматривают как возможную точку роста.

Китай: устойчивость к внешнему шоку и нерешённые внутренние проблемы
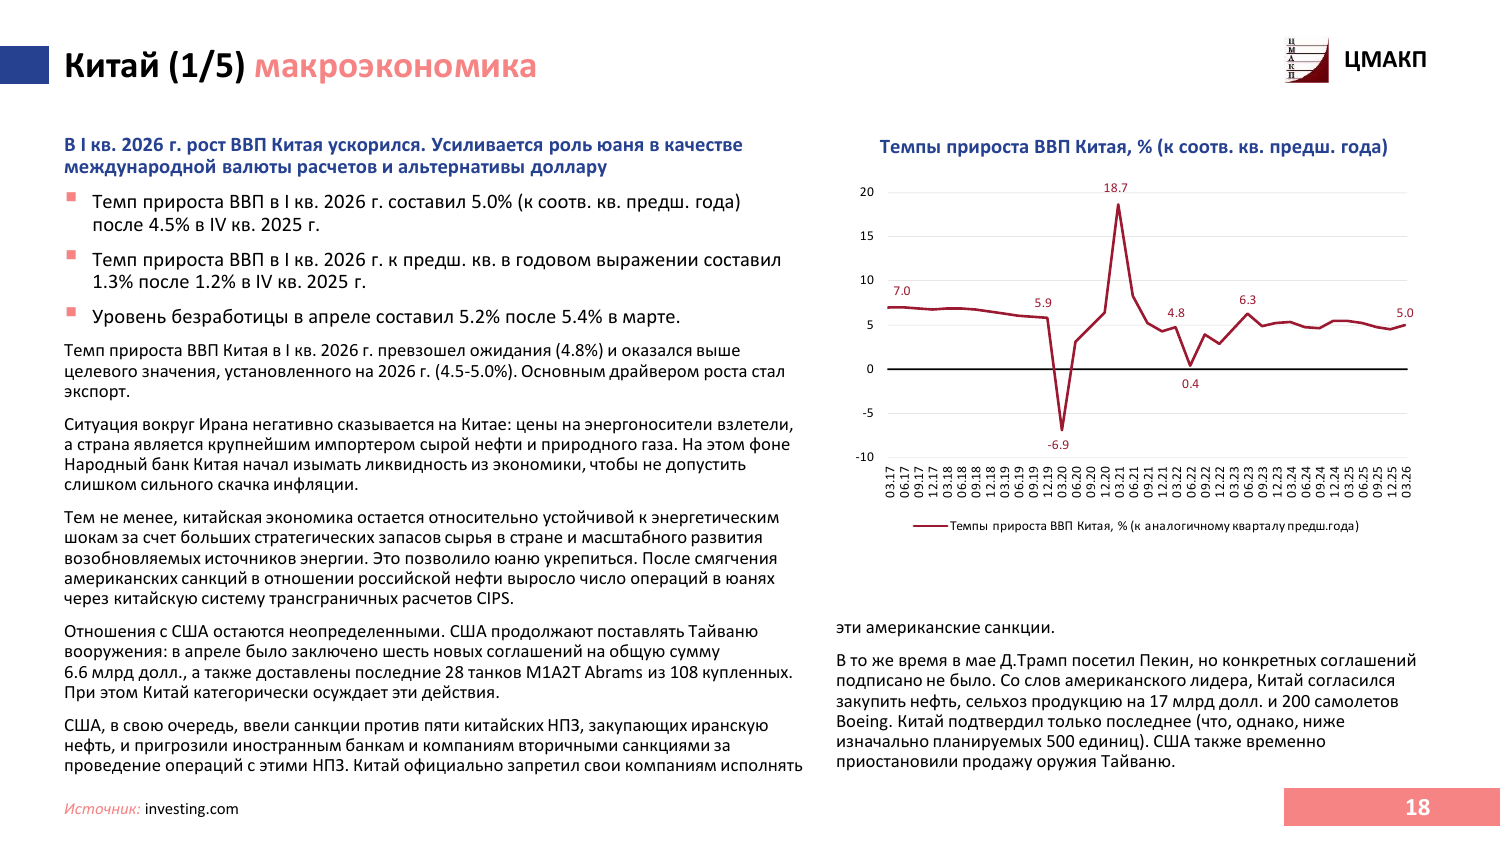
Рост ВВП Китая в первом квартале составил 5,0% год к году и превысил ожидания. Устойчивость к энергетическим ограничениям поддерживают стратегические запасы сырья и масштаб возобновляемой и атомной энергетики. Укрепление юаня и рост расчётов через CIPS одновременно усиливают международную роль китайской валюты.
Внутренние ограничения сохраняются: розничный оборот в апреле вырос лишь на 0,2%, потребительское доверие ослабло, а рынок недвижимости продолжил падение. В Пекине цены на жильё снизились на 7,4% год к году; дальнейшее удешевление залога увеличивает риски для ипотечных заёмщиков и банков.
Почему риск мировой рецессии повысился
Негативный сценарий строится вокруг продолжительного энергетического кризиса, роста транспортных и страховых издержек и возможного дефицита СПГ. К этому добавляются высокие доходности государственных облигаций и накопленные дисбалансы цен на активы и расходов после пандемии.
К концу 2025 года мировой государственный долг, по данным выпуска, достиг около 110 трлн долларов, или 94% мирового ВВП. Авторы рассматривают его уже не только как инструмент антикризисной поддержки, но и как самостоятельный источник уязвимости.
Сценарный ориентир
В наиболее пессимистичном сценарии, приведённом в обзоре международных оценок, мировой ВВП растёт примерно на 2% в 2026 году. Темп ниже 2% соответствует используемому МВФ определению глобальной рецессии, если сокращение затрагивает хотя бы одну из крупнейших экономик.