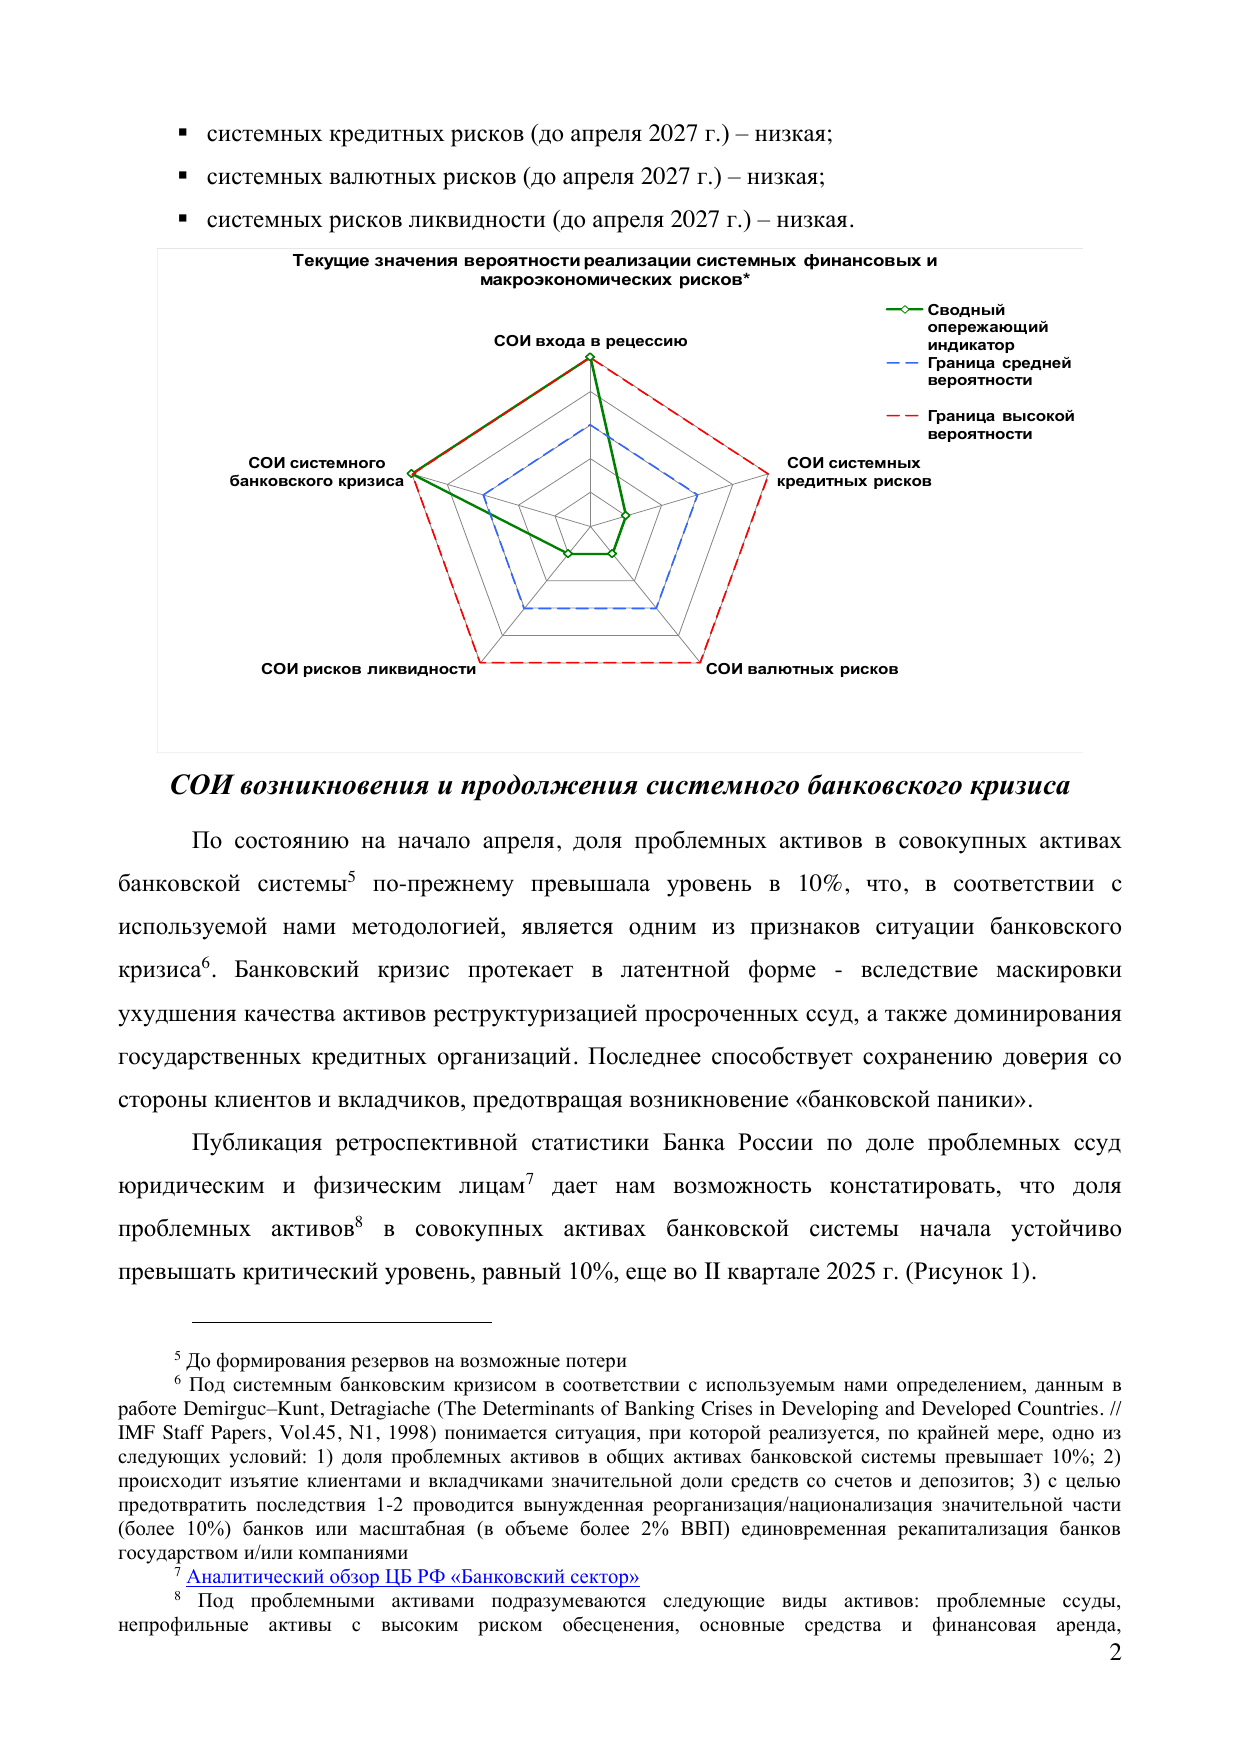
По статистике, доступной в мае 2026 года, система раннего оповещения фиксирует высокую вероятность входа экономики в рецессию до апреля 2027 года. Одновременно банковская система уже соответствует одному из критериев кризисной ситуации — доля проблемных активов превышает 10%. При этом кредитные, валютные риски и риск системного оттока вкладов оцениваются как низкие.
Сигнал системы раннего оповещения не означает предопределённости события: модель допускает как техническую, так и структурную ошибку предсказания.
Латентный банковский кризис
По состоянию на начало апреля доля проблемных активов в совокупных активах банковской системы оставалась выше 10%. Авторы называют ситуацию латентной: ухудшение качества активов частично маскируется реструктуризацией просроченных ссуд, а доминирование государственных банков поддерживает доверие клиентов и препятствует банковской панике.
Первая волна ухудшения в 2025 году была связана с проблемной задолженностью розничных и корпоративных заёмщиков, а также с ростом низколиквидных вложений. Вторая волна в первом квартале 2026 года формировалась прежде всего в корпоративном кредитовании. Проблемные активы, по оценке исследования, иммобилизуют около 50–60% прибыли банков до резервов и более 70% их собственного капитала вместе с резервами.

Рецессия возможна, но индикатор не ждёт затяжного спада
Сводный индикатор входа в рецессию снизился в марте до 0,46 с 0,52, но остался существенно выше критического порога 0,18. Чтобы формально зафиксировать прогнозируемое событие, физический объём ВВП во втором квартале должен сократиться на 1,5% к аналогичному периоду прошлого года.
Одновременно индикатор выхода из рецессии вырос до 0,77 при пороге 0,35. Это означает, что система перестала предупреждать о затяжном характере возможного спада: если рецессия начнётся, её продолжительность оценивается менее чем в двенадцать месяцев. Улучшению сигнала способствовали динамика бизнес-цикла США и умеренное снижение реального эффективного курса рубля.

Где сохраняется низкий риск
Системный кредитный риск, валютный кризис и риск «бегства вкладчиков» остаются в зоне низкой вероятности. Даже при мартовском усилении давления на рубль все частные валютные индикаторы находились далеко от критических значений; индикатор ликвидности оставался на нулевой отметке.
Что именно измеряет система
Сводные опережающие индикаторы строятся для заранее определённых событий и сигнального окна в двенадцать месяцев. Банковский кризис идентифицируется, в частности, когда доля проблемных активов достигает 10%, происходит значительный отток депозитов, замораживание вкладов либо масштабная рекапитализация или национализация банков.
Пороговые значения помогают классифицировать вероятность, но не заменяют экономическую интерпретацию. Поэтому в онлайн-версии результат показан вместе с факторами, которые сформировали сигнал, а полный набор частных индикаторов и таблиц оставлен в приложении к PDF.